Risco não se elimina. Se administra.
Consultoria patrimonial para famílias e empresas.
Diagnóstico sem custo, presencial no Rio ou remoto.
Estratégia Proteção Legado
A pergunta
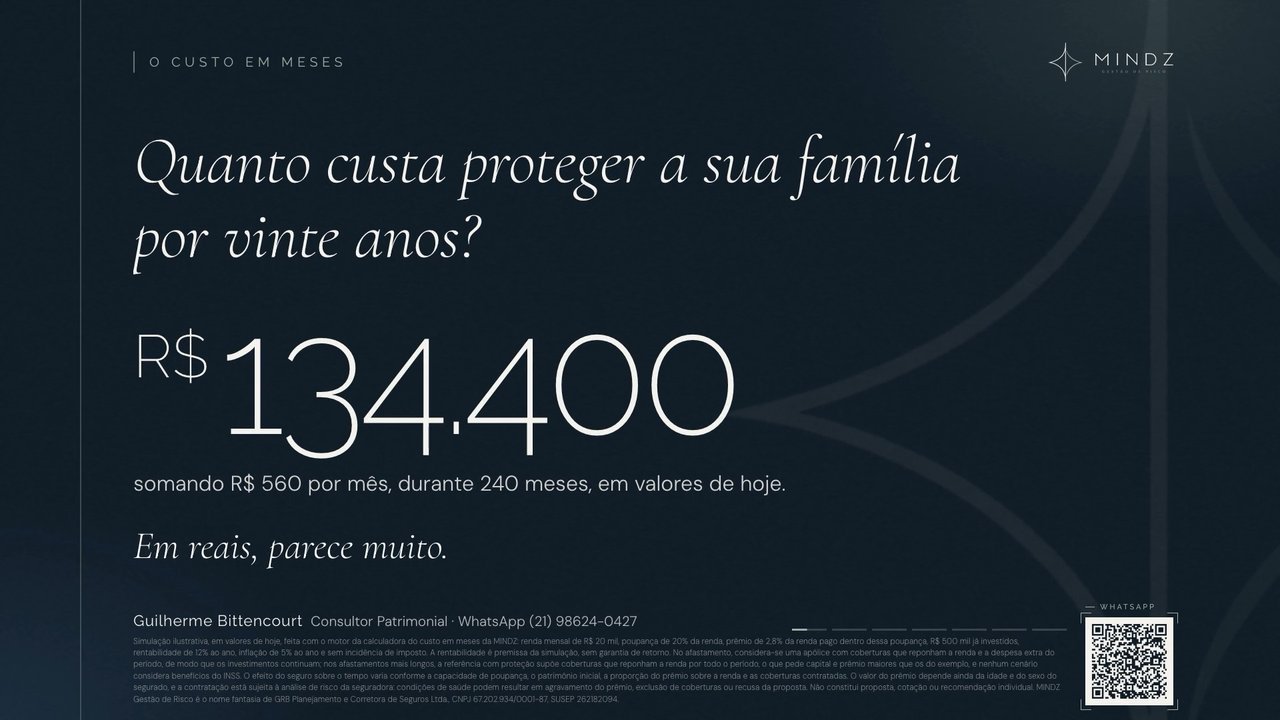
Se a sua renda parasse hoje, por quanto tempo a sua família manteria exatamente o padrão de vida que tem?
Quase todo mundo responde em anos. A conta, quando é feita, costuma dar meses.
Esse número é o começo de todo trabalho sério de proteção, e ele é diferente para cada família. Logo abaixo dá para fazer a primeira versão dessa conta.
A conta, em dez segundos
Quantos meses cabem na reserva de vocês?
Ajuste os dois valores com os números da sua casa. Cada quadrado é um mês, e vinte anos são 240.
10meses
de padrão de vida mantido, sem nenhuma renda entrando.
Conta simplificada: a reserva dividida pelo custo do mês, sem rendimento, sem benefício do INSS e sem despesa extra. O teste de estresse faz a conta completa, em quatro cenários.
O que quase ninguém sabe
Você não precisa morrer para receber.
A maior parte do que um plano bem desenhado paga acontece com você vivo, e é justamente a parte que as pessoas descobrem tarde demais. Estas são as coberturas que costumam entrar num plano.
Arraste para o lado
-
Capital à vista
Diagnóstico de doença grave
Capital à vista no diagnóstico, entre dezenas de doenças cobertas, para tratar sem contar dinheiro.
-
Total ou parcial
Invalidez por acidente
Total ou parcial. Na invalidez total, o capital soma às coberturas de morte e é recebido em vida.
-
Por doença ou acidente
Perda de autonomia
Quando você deixa de realizar atividades básicas do dia a dia, por doença ou por acidente.
-
Antecipação do capital
Doença em estágio terminal
Antecipação do capital de morte, para ser usado enquanto ainda faz diferença.
-
Diária por dia internado
Internação hospitalar
Diária por dia internado, em geral dobrada em UTI. Repõe a renda que para junto com você.
-
Percentual do capital
Cirurgias
Percentual do capital conforme o procedimento, por doença ou por acidente coberto.
-
Conforme o osso
Fratura óssea
Percentual conforme o osso, com adicional quando a fratura é exposta.
-
O seguro é quitado
Dispensa de prêmio
Em certos sinistros o seguro é quitado: você para de pagar e as demais coberturas seguem ativas.
A abordagem
Três movimentos, nessa ordem.
- 01
Estratégia
Primeiro o diagnóstico. Onde o patrimônio está exposto, quanto custa cada exposição e o que é prioridade.
- 02
Proteção
Depois a blindagem do que já foi construído: pessoa, renda, patrimônio e empresa.
- 03
Legado
Por fim a continuidade: sucessão planejada, liquidez na hora certa, herdeiros sem litígio.
Para quem é
Não existe seguro caro. Existe seguro mal dimensionado.
O valor certo é o que resolve a necessidade que você tem, e ele muda conforme quem depende de você e o que ainda está por construir.
O horizonte de dependência costuma passar de duas décadas, e a educação é o compromisso mais caro dentro dele.
Participação sem liquidez vira problema no dia em que um sócio falta. O acordo precisa de dinheiro por trás.
Médicos, advogados, consultores. A renda depende da presença, e se a presença para, a renda para junto.
Boa parte da proteção vem da empresa e termina junto com o vínculo. O que é seu precisa ser seu.
Patrimônio grande e ilíquido não paga inventário. Sem liquidez, o herdeiro vende às pressas e com deságio.
É quando custa menos e vale mais: a análise feita agora congela o seu risco na idade que você tem hoje.
O processo
Como isso acontece na prática.
- 01
Conversa
Um bate-papo sem compromisso para eu entender o seu momento familiar, profissional e patrimonial, bem como suas prioridades, objetivos e preocupações.
- 02
Diagnóstico
O gap de liquidez calculado, com a conta à vista e as premissas de rentabilidade e inflação declaradas. Você recebe o estudo, contratando ou não.
- 03
Desenho
Cada cobertura entra respondendo a uma necessidade nomeada, e o capital sai de uma faixa calculada, com piso e teto declarados. O custo vem depois, nunca antes.
- 04
Acompanhamento
A vida muda e o patrimônio cresce, então o plano é revisto a cada mudança de patamar, seja renda, filho ou sociedade. No sinistro, quem conduz o processo sou eu.
Consultor patrimonial
Guilherme Bittencourt
Sou físico de formação. Passei quinze anos como físico médico aplicado à radioterapia.
Naqueles anos eu vi de perto o que um imprevisto de saúde faz com uma família. Uma doença grave não chega sozinha: ela vem acompanhada de uma conta que ninguém tinha previsto, num momento em que a renda costuma parar exatamente quando as despesas aumentam. O impacto nunca é só emocional. Ele é financeiro, e é duradouro.
- Físico de formação
- Especialista em Proteção FinanceiraSUSEP 261182092
- Analista de Valores MobiliáriosCNPI-T 9957
- Consultor de InvestimentosCVM 3748-6
- MBA em Investimentos e Asset Allocation
Perguntas frequentes
O que costuma travar a conversa.
Ficou alguma de fora? Mande a sua pergunta
Preciso ter patrimônio para isso fazer sentido?
Não. O que define a necessidade não é o tamanho do patrimônio, é o tamanho da dependência: quantas pessoas contam com a sua renda, e por quantos anos. Quem tem pouco patrimônio e muita gente dependendo costuma ter a exposição maior, não menor.
Seguro de vida só serve para quando eu morrer?
Não. A maior parte do que um plano bem desenhado paga acontece com você vivo: doença grave, invalidez, perda de autonomia, internação, cirurgia, fratura. Algumas coberturas ainda quitam o próprio seguro em caso de sinistro. A lista completa está na seção acima.
Isso é caro?
A pergunta certa é outra: quanto custa não ter. O prêmio bem dimensionado costuma ficar numa fração pequena da renda mensal, e esse número só faz sentido depois que a necessidade foi calculada. Preço sem conta é chute, para cima ou para baixo.
É previdência? É investimento?
Não. Seguro de vida é transferência de risco, e é isso que ele faz bem. Investimento constrói patrimônio ao longo do tempo; o seguro garante que esse patrimônio não precise ser desmontado às pressas num evento. São ferramentas diferentes, e confundir as duas costuma sair caro.
Como escolher o plano certo?
Do avesso do que se costuma fazer. Primeiro a necessidade, medida em número. Depois o capital que ela exige. Só então a ferramenta que transfere o risco, e por último o custo. Um plano que começa pelo produto vira tabela de venda.
Você trabalha com uma seguradora só?
Não. Atuo com as principais seguradoras do país, e com registro nas duas frentes que o mercado costuma separar: proteção, na SUSEP, e alocação, na CVM. É isso que permite comparar desenhos e defender a recomendação, em vez de defender um catálogo.
Exclusivo para clientes
Acompanhamento da carteira e portfólios recomendados para cada perfil.
Quem é meu cliente recebe acesso individual a um aplicativo de acompanhamento de investimentos, onde a carteira inteira fica reunida e à vista, com a alocação que recomendo para o seu perfil e uma leitura periódica escrita por mim.
Reúne as carteiras em uma visão consolidada, com a posição de cada investimento e a evolução do patrimônio, calculadas a partir das operações registradas.
Próximo passo
Começa com uma conversa.
A primeira conversa leva cerca de uma hora e serve para eu entender a sua situação, sem custo nenhum. Depois dela eu faço as contas com calma, e marcamos um segundo encontro para eu apresentar o estudo. Com os números na mesa, a decisão é sua.
Atendimento presencial no Rio de Janeiro e remoto.
Recebido
Obrigado,
O seu contato chegou para mim. Eu respondo pelo telefone ou pelo e-mail que você deixou, para marcarmos a primeira conversa.
Prévia: fora do site, nada foi enviado.